

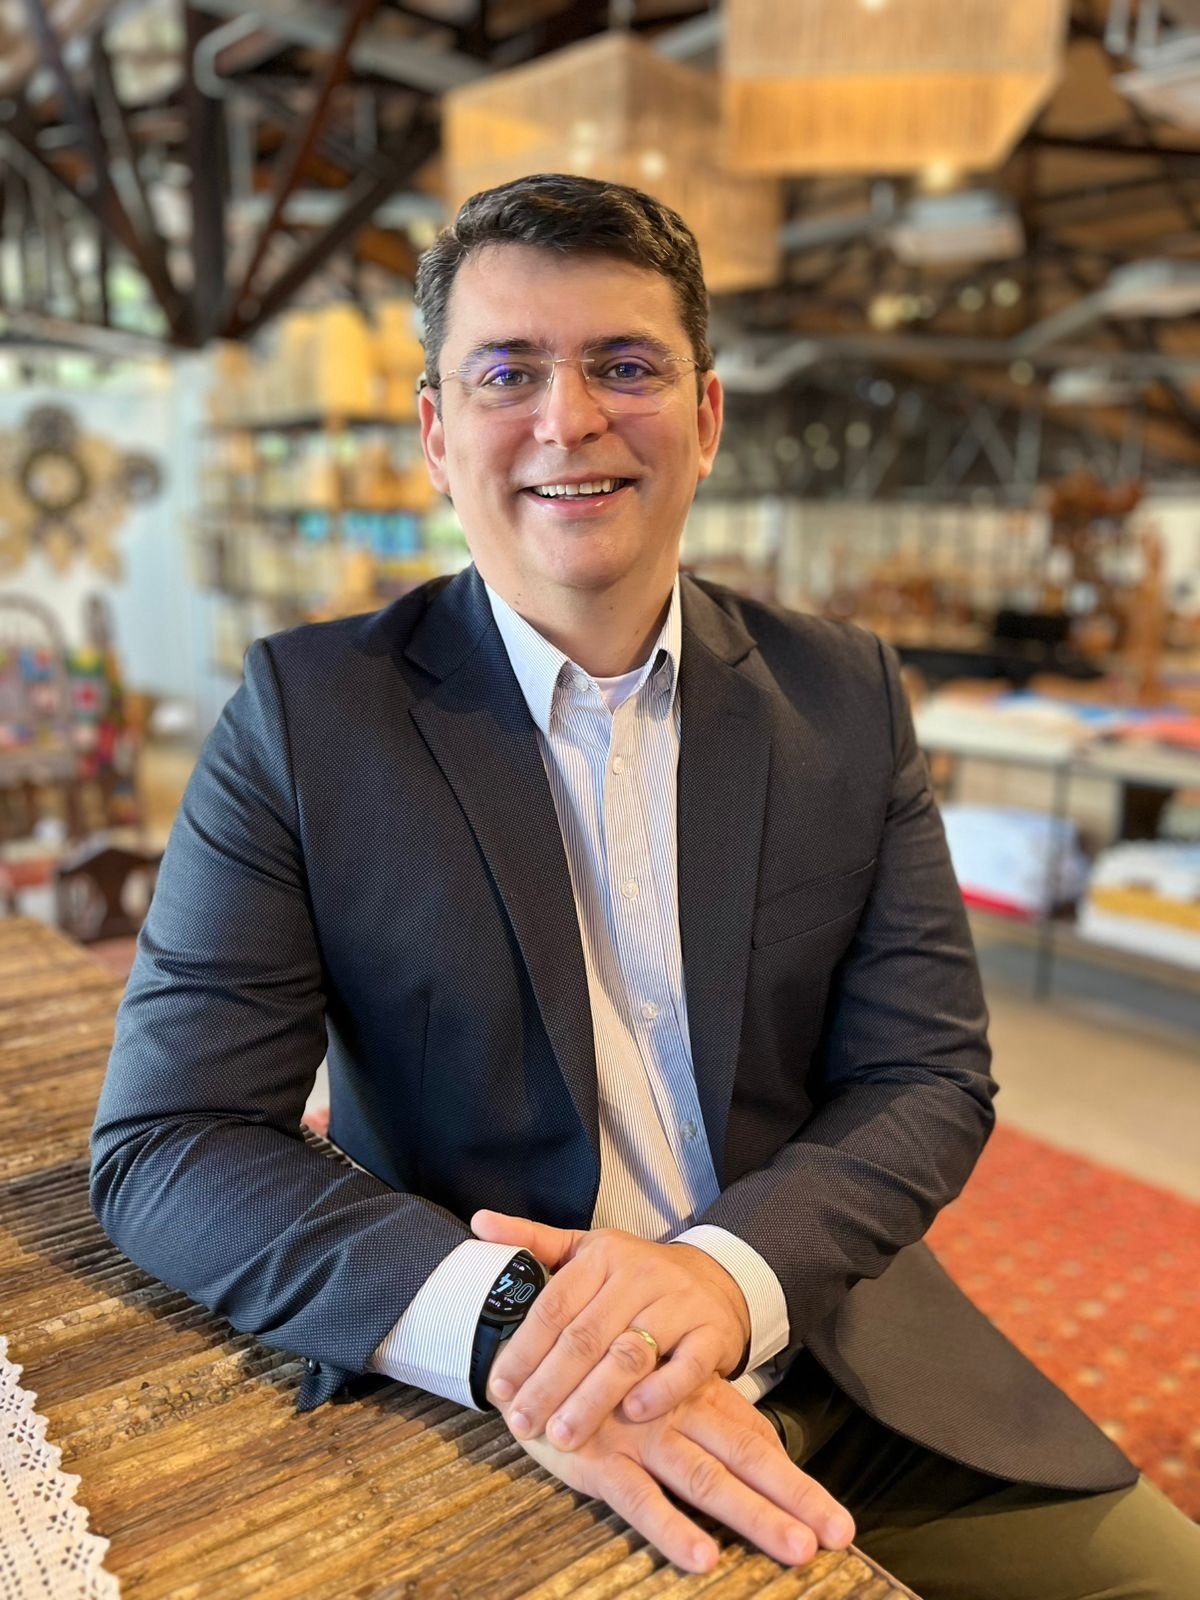
“O desenvolvimento econômico exige que o investimento em capacidade produtiva apresente retorno compatível com os riscos assumidos e com o horizonte de maturação dos projetos”, aponta o administrador de empresas Fabiano Mapurunga
Confira:
Existe um dilema permanente na condução da política econômica: controlar a inflação sem comprometer a capacidade de crescimento da economia. Embora a estabilidade dos preços seja uma condição indispensável ao desenvolvimento sustentável, o instrumento mais utilizado para alcançá-la, é a elevação das taxas de juros, e isso produz efeitos que ultrapassam o comportamento dos preços e alcançam diretamente o investimento, a produção, o emprego e a competitividade empresarial.
No Brasil, essa discussão assume particular relevância diante de uma estrutura econômica que ainda apresenta desafios importantes de produtividade, infraestrutura, formação de capital e competitividade internacional.
A política monetária contracionista possui uma justificativa econômica consistente. Ao elevar o custo do dinheiro, o Banco Central procura reduzir a expansão do crédito, moderar o consumo e conter pressões sobre a demanda agregada. Entretanto, quando o custo do capital permanece elevado por períodos prolongados, o mesmo mecanismo que contribui para a desinflação pode se transformar em uma restrição à expansão da capacidade produtiva.
A questão, portanto, não é discutir a necessidade do controle inflacionário, mas compreender o custo econômico de sua implementação e os limites a partir dos quais a política monetária passa a dificultar o crescimento potencial do país.
O mecanismo econômico: por que juros elevados reduzem o investimento?
A taxa básica de juros exerce influência sobre praticamente todas as decisões de alocação de capital na economia.
Quando o Banco Central eleva a Selic, o custo de captação das instituições financeiras tende a aumentar, repercutindo nas taxas cobradas de empresas e consumidores. Paralelamente, aplicações
financeiras de baixo risco passam a oferecer retornos mais elevados, aumentando o custo de oportunidade de direcionar recursos para atividades produtivas.
Para uma empresa que avalia construir uma nova unidade industrial, adquirir equipamentos, ampliar sua capacidade operacional ou desenvolver um empreendimento imobiliário, essa mudança altera significativamente a equação econômica do investimento.
Projetos que anteriormente apresentavam retorno esperado superior ao custo de capital podem deixar de ser economicamente atrativos.
Sob a perspectiva das finanças corporativas, essa relação pode ser compreendida pela taxa mínima de atratividade e pelo custo médio ponderado de capital (WACC).
O WACC representa o custo combinado das fontes de financiamento utilizadas pela empresa, considerando capital próprio e capital de terceiros. Quando o custo da dívida aumenta, a taxa de desconto utilizada na avaliação dos investimentos também pode subir.
Consequentemente, o valor presente líquido (VPL) dos projetos diminui.
Isso significa que investimentos economicamente viáveis em um ambiente de juros moderados podem ser adiados ou cancelados quando as condições financeiras se tornam excessivamente restritivas.
O problema não está apenas na redução do volume de investimentos. Está também na perda de oportunidades de modernização, inovação, ganho de produtividade e ampliação da capacidade produtiva.
O cenário brasileiro: estabilidade monetária e custo do crescimento
O Brasil convive historicamente com taxas de juros reais elevadas em comparação com diversas economias internacionais. Essa característica impõe desafios adicionais ao financiamento de investimentos de longo prazo, especialmente em setores intensivos em capital.
Em setembro de 2026, o Comitê de Política Monetária (Copom) reduziu a Selic para 13,75% ao ano, mantendo uma postura de cautela diante das expectativas de inflação ainda superiores à meta estabelecida.
No mesmo período, o Banco Central revisou sua projeção de crescimento do Produto Interno Bruto para 1,8% em 2026 e 1,4% em 2027. O relatório também registrou desaceleração da atividade econômica em diferentes setores, inclusive nos investimentos.
Esses indicadores revelam um ambiente desafiador: de um lado, a necessidade de preservar a convergência da inflação para a meta; de outro, a necessidade de manter condições econômicas que favoreçam a expansão da capacidade produtiva.
É importante reconhecer que a desaceleração econômica não decorre exclusivamente dos juros. Questões fiscais, incertezas internacionais, produtividade, confiança empresarial e condições de oferta também influenciam o desempenho da economia.
Entretanto, o custo do crédito exerce papel determinante na decisão de investir, sobretudo em empresas que dependem de financiamento externo para executar projetos de expansão.
O investimento produtivo e o custo de oportunidade do capital
Uma das consequências menos discutidas dos juros elevados está relacionada à concorrência entre o investimento financeiro e o investimento produtivo.
Quando aplicações financeiras oferecem retornos elevados, empresas e investidores passam a exigir taxas de retorno maiores para assumir riscos operacionais, comerciais e tecnológicos.
Esse comportamento é racional sob a perspectiva individual de alocação de capital. Afinal, um investimento produtivo envolve riscos de execução, demanda, concorrência, custos e prazo de maturação, enquanto determinadas aplicações financeiras apresentam maior previsibilidade de remuneração.
O problema aparece quando essa preferência pelo retorno financeiro de curto prazo se dissemina e reduz a disposição de investir em projetos capazes de ampliar a produtividade e a geração de riqueza no longo prazo.
Não significa que aplicações financeiras sejam improdutivas em si mesmas. Elas cumprem funções importantes de liquidez, financiamento e alocação de recursos. O ponto central é que uma economia precisa manter condições adequadas para que o capital também encontre atratividade em projetos produtivos.
O desenvolvimento econômico exige que o investimento em capacidade produtiva apresente retorno compatível com os riscos assumidos e com o horizonte de maturação dos projetos.
Construção civil e infraestrutura: setores particularmente sensíveis
A construção civil e os investimentos em infraestrutura representam exemplos claros de atividades diretamente expostas ao custo do dinheiro.
São setores que demandam elevados volumes de capital, possuem ciclos operacionais longos e dependem de planejamento financeiro consistente.
Na construção civil, juros elevados podem afetar simultaneamente a oferta e a demanda.
Pelo lado da oferta, aumentam o custo de financiamento de obras, aquisição de equipamentos, formação de estoques e capital de giro. Pelo lado da demanda, encarecem o crédito imobiliário e podem reduzir a capacidade de aquisição de imóveis por famílias e empresas.
Em projetos de infraestrutura, os efeitos podem ser ainda mais relevantes. Empreendimentos de saneamento, rodovias, energia e mobilidade urbana normalmente exigem investimentos expressivos, contratos de longo prazo e estruturas de financiamento compatíveis com o período de retorno econômico.
Quando o custo financeiro aumenta, a estrutura de capital dos projetos precisa ser reavaliada. Em determinadas circunstâncias, investimentos são adiados, redimensionados ou deixam de apresentar viabilidade econômica.
O resultado pode ser uma redução na expansão da infraestrutura, justamente em áreas fundamentais para elevar a produtividade e reduzir os custos estruturais da economia brasileira.
É nesse contexto que a política monetária precisa ser analisada não apenas pelos seus efeitos imediatos sobre a inflação, mas também por suas consequências sobre a formação de capital e o crescimento potencial.
O desafio fiscal e a taxa de juros estrutural da economia
A discussão sobre juros no Brasil não pode ser dissociada da política fiscal.
A percepção de risco sobre a sustentabilidade das contas públicas influencia as expectativas dos agentes econômicos, a precificação dos títulos públicos e o prêmio de risco exigido pelos investidores.
Quando aumentam as incertezas sobre a trajetória da dívida pública, o custo de financiamento do governo pode se elevar, repercutindo sobre as condições gerais de crédito da economia.
Além disso, uma política fiscal que estimule a demanda em um ambiente de capacidade produtiva limitada pode dificultar o trabalho da política monetária, exigindo uma restrição maior para conter as pressões inflacionárias.
Nesse sentido, a coordenação entre as políticas fiscal e monetária é fundamental.
Não se trata de subordinar a política monetária às necessidades de financiamento do governo, tampouco de reduzir juros artificialmente para estimular a atividade econômica.
Trata-se de reconhecer que a estabilidade macroeconômica depende de um conjunto coerente de políticas públicas, com responsabilidade fiscal, previsibilidade institucional, segurança jurídica e condições adequadas para o investimento privado.
Uma economia que combina inflação controlada, equilíbrio fiscal e credibilidade institucional tende a oferecer condições mais favoráveis à redução sustentável do custo de capital.
O papel do CFO: investir em um ambiente de capital caro
Diante desse cenário, a gestão financeira das empresas precisa assumir uma postura ainda mais estratégica.
Em períodos de juros elevados, não basta acompanhar o saldo de caixa, controlar despesas e monitorar o endividamento. É necessário avaliar continuamente a eficiência da alocação de capital.
O CFO precisa responder a perguntas fundamentais:
· Quais projetos continuam economicamente viáveis diante do aumento do custo de capital?
· Qual é a estrutura de financiamento mais adequada para cada investimento?
· É preferível utilizar recursos próprios, captar dívida ou estabelecer parcerias?
· Como preservar liquidez sem comprometer oportunidades de expansão?
· Qual é o impacto de diferentes cenários de juros sobre o fluxo de caixa e a rentabilidade dos projetos?
A análise deve incorporar indicadores como VPL, taxa interna de retorno (TIR), WACC, EBITDA, alavancagem financeira, cobertura do serviço da dívida e geração de caixa operacional.
Também é indispensável realizar análises de sensibilidade, considerando diferentes trajetórias de juros, inflação, câmbio, custos operacionais e demanda.
Uma decisão de investimento não deve ser tomada exclusivamente com base no retorno projetado em um cenário otimista. É preciso compreender como o projeto se comporta diante de condições financeiras adversas.
Nesse ambiente, disciplina na alocação de capital não significa interromper investimentos, mas selecionar aqueles que efetivamente contribuem para a competitividade e a geração sustentável de valor.
Conclusão: o desafio não é escolher entre inflação e crescimento
A estabilidade de preços é um dos fundamentos do desenvolvimento econômico. Sem ela, empresas perdem previsibilidade, famílias perdem poder de compra e investidores enfrentam dificuldades para planejar o futuro.
Entretanto, estabilidade monetária não deve ser confundida com desenvolvimento econômico.
Uma economia precisa, além de controlar a inflação, criar condições para ampliar sua capacidade produtiva, modernizar sua infraestrutura, estimular a inovação e elevar a produtividade.
A política monetária contracionista é um instrumento legítimo e necessário quando as pressões inflacionárias exigem uma resposta. Contudo, seus efeitos sobre o investimento e a atividade econômica precisam ser continuamente avaliados, considerando a defasagem da transmissão monetária e os custos de manter condições financeiras restritivas por períodos prolongados.
O verdadeiro desafio da política econômica brasileira está em construir um ambiente no qual o controle inflacionário seja acompanhado de responsabilidade fiscal, redução estrutural do custo de capital, segurança jurídica e estímulo ao investimento produtivo.
Para as empresas, a mensagem é igualmente importante: em períodos de capital caro, a qualidade das decisões financeiras torna-se ainda mais determinante para a sobrevivência e a expansão dos negócios.
O crescimento econômico tem um preço, mas o custo de impedir o investimento produtivo pode ser ainda maior: uma economia que controla os preços, mas não amplia sua capacidade de produzir, corre o risco de conquistar estabilidade no presente à custa de oportunidades no futuro.
Uma resposta
Uma análise muito pertinente! O verdadeiro desafio não está em escolher entre estabilidade monetária e crescimento econômico, mas em construir as condições para que ambos caminhem juntos. Quando o custo do capital permanece elevado, o impacto vai além das decisões financeiras: compromete a inovação, a competitividade e a capacidade de expansão da economia. O crescimento sustentável depende de políticas econômicas coerentes, previsibilidade e, sobretudo, de um ambiente em que investir na produção seja uma alternativa competitiva e atrativa para o capital.