

Com o título “A Reforma Tributária do Consumo será prorrogada?”, eis artigo de Wildys de Oliveira, especialista em Direito Tributário e economista. Membro do Conselho Curador da Fundação SINTAF de Ensino e Pesquisa. “Ao menos oito pendências foram identificadas para que o arcabouço normativo e a arquitetura de sistemas da RTC possam entrar em operação”, expõe o articulista.
Confira:
A menos de dois meses do início da cobrança dos tributos da Reforma Tributária do Consumo, que deve começar em 1º de janeiro de 2027, as condições técnicas necessárias para realizá-la entram num período de alerta com prazos cada vez mais exíguos e pendências cruciais ainda não solucionadas para sua plena efetividade. Cabe lembrar que a RTC, além de tributária, implica também reforma administrativa (criação do CGIBS, reestruturação das administrações tributárias), econômica, financeira, jurídica e até mudança de cultura.
O cenário atual parece ser de improvisação com normas editadas às vésperas da começo da reforma, tal qual a Medida Provisória nº 1.399, de 4 de novembro de 2026, que estabeleceu alíquotas e normas complementares do Imposto Seletivo (IS), num “Regime de Implementação Gradual”. Pela MP, o IS vigorará em 2027 provisoriamente nesse regime com início da cobrança no período de 2 de fevereiro a 31 de dezembro de 2027. Ocorre que, como se observa, há uma margem entre o que se planejou para implantar a reforma e a realidade factual. Ocorre que para instrumentalizar a cobrança dos novos tributos há questões e ações pendentes de várias ordens que não foram ainda
resolvidas a fim de “colocar a reforma de pé”.
O ex-secretário da Secretaria Especial da Reforma Tributária (SERT), o economista Bernado Appy, em entrevista ao portal UOL
(https://www.youtube.com/watch?v=84E2oIp7KVI), afirmou que “tem questões operacionais que precisam ser resolvidas” a quais “justificaria prorrogar o período de testes (…) para evitar que tenha problemas operacionais logo no início da Reforma Tributária.” E mais adiante asseverou que “sim, se justificaria uma prorrogação do período de testes até o final de 2027, iniciando a cobrança da CBS (e o IBS de forma simbólica) a partir de 2028.”
Ao menos oito pendências foram identificadas para que o arcabouço normativo e a arquitetura de sistemas da RTC possam entrar em operação. Algumas delas parecem que demandaria algum tempo como mecanismo split payment que, pelo que se constata, só estará em operação na modalidade B2B na segunda metade do próximo ano. Abaixo, relaciono outras pendências identificadas as quais devem ser
resolvidas antes da plena efetivação da reforma as quais podem implicar na prorrogação da Reforma Tributária. Analisaremos, em síntese, cada uma delas.
1. A alíquota da CBS ainda em discussão. O cálculo da alíquota da CBS de 11,3% foi divulgado na última semana pelo Tribunal de Contas da União (TCU) e enviada ao Senado Federal. Esse percentual foi calculado pelo TCU para garantir a neutralidade da arrecadação federal (substituindo PIS/Pasep e Cofins, que somavam 9,25% e a função/parcela fiscal do IPI – a outra função/parcela, a extrafiscal, deve ser substituída pelo imposto seletivo), surpreendendo os analistas que previam algo em torno de 9,4% a 10,3%. Os senadores têm até 15 de dezembro de 2026 para fixar a alíquota por meio de resolução; se não houver deliberação até esse prazo, o percentual de 11,3% entra em vigor automaticamente em 1º de janeiro de 2027. A demora dificulta o planejamento das empresas, dados para a formação de preços e de
margem, e traz incertezas na contratação de negócios. Há juristas que defendem a aplicação dos princípios da anterioridade anual e nonagesimal.
2. Não se conhece a lista dos produtos tributados pelo IPI. Em regra, a alíquota do IPI será zerada em 2027. Aqueles produtos cujo similar for fabricados fora na Zona Franca de Manaus ensejará a tributação por este imposto. A partir de 2027, as regras do IPI (Imposto sobre Produtos Industrializados) mudam drasticamente com a Reforma Tributária: a alíquota do IPI será reduzida a zero para aproximadamente 95% dos produtos da TIPI (aprovada pelo Decreto nº 11.158, de 29 de julho de 2022). Conforme a LC 214/2024: Art. 454, § 3º, “o Poder Executivo da União divulgará a lista dos produtos cuja alíquota de IPI tenha sido reduzida a zero nos termos deste artigo e da alínea “a”, do ADCT, da Constituição Federal.” O Poder Executivo precisa divulgar a relação de maneira que permita identificar os produtos por NCM, com indicação dos critérios legais de enquadramento e das exceções aplicáveis. As listas de produtos da Zona Franca de Manaus publicadas em 2022, por força dos Decretos nº 11.158/2022 e nº 11.182/2022, não substituem a relação prevista no art. 454, § 3º, da LC nº 214/2025.
3. As versões atualizadas do RIBS e do RCBS não foram publicadas. A Comissão de Trabalho do Regulamento do IBS (Imposto sobre Bens e Serviços) recebeu 847 propostas de alteração e/ou aprimoramento da esolução CGIBS nº 06, de 30 de abril de 2026. Já os canais de atendimento da Receita Federal contabilizaram mais de 4 mil sugestões voltadas ao regulamento da CBS (Contribuição sobre Bens e Serviços). As contribuições enviadas pelas entidades dos contribuintes focaram principalmente: a) Regras de Crédito e Não-Cumulatividade: Critérios claros para o aproveitamento de créditos fiscais ao longo da cadeia e como conciliar notas emitidas e recebidas; b) Operações Tecnológicas (Split Payment): Parametrizações de sistemas para a separação automática do imposto no momento do pagamento; c) Emissão de Documentos Fiscais: Mudanças estruturais e regras de validação nos cadastros de produtos (NCM), parametrização do ERP e novas naturezas de operação; d) Regimes Específicos: Adaptações fundamentais para as regras do Simples Nacional e prazos de opção para o regime de cooperativas.
4. Uma parte considerável dos municípios não consegue emitir documentos fiscais eletrônicos com os novos tributos. Esses municípios enfrentam graves dificuldades para emitir documentos fiscais eletrônicos com os novos tributos (IBS e CBS) devido à falta de integração tecnológica com o Ambiente de Dados Nacional, assimetria nos sistemas próprios de TI e atrasos na regulamentação final das regras de validação.
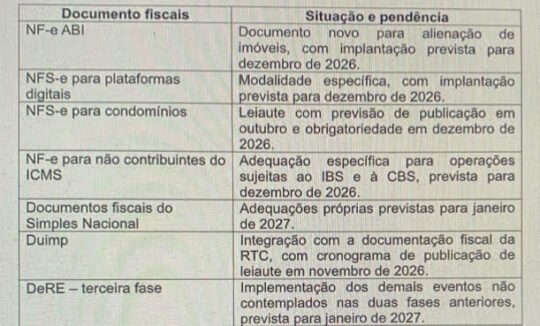
5. A questão dos documentos fiscais. Os documentos fiscais essenciais da RTC estão providos de regulamentação jurídica e técnica. Entretanto, deve permanecer a cautela na implantação de versões, regras de validação, eventos e integração entre sistemas. O principal desafio não é apenas acompanhar a publicação de notas técnicas. É assegurar que as informações fiscais produzidas pelos contribuintes estejam em conformidade com as normas para que sejam efetivamente utilizadas na fiscalização, na apuração assistida, na arrecadação do/a CBS/IBS e no controle da distribuição do IBS. Abaixo, alguns exemplos de documentos fiscais que podem impactar na implantação do novo modelo de tributação.
6. O Cadastro Imobiliário Brasileiro (CIB) não foi disponibilizado nos termos da RTC. O CIB não foi disponibilizado de forma plena nos termos originais da LC 214/2025 devido à complexidade técnica de integração de dados e à necessidade de um período de testes para adaptação dos sistemas municipais e cartorários. Embora o CIB (gerido pelo Sinter) tenha sido instituído como o identificador único nacional (CPF do imóvel) para fins de apuração do IBS e da CBS, a sua implementação prática seguiu uma estratégia de disponibilização faseada, e não uma liberação imediata e irrestrita. Sem embargo, caso haja dificuldade para localizar ou emitir o CIB de uma propriedade específica, pode ser que o município de origem ainda esteja finalizando o envio e a sincronização da base de dados com o painel do Sinter da RFB.
7. O cenário jurídico é de divergências em relação às questões jurídicas que envolvem a CBS e o IBS. Embora IBS e CBS compartilhem uma mesma base de incidência e devam observar regras harmonizadas, ainda existem divergências jurídicas e operacionais. No âmbito administrativo, os principais desafios envolvem a unificação do processo administrativo tributário, a regulamentação do contencioso do IBS, a harmonização das fiscalizações e dos mecanismos de defesa dos contribuintes, inclusive na seara de direito adjetivo, além da operacionalização dos créditos tributários e do split payment. O principal desafio da Reforma Tributária não está apenas na estrutura dos novos tributos, mas, também, na construção de regras uniformes de fiscalização, arrecadação e julgamento administrativo, capazes de assegurar segurança jurídica, eficiência administrativa e equilíbrio nas relações entre Fisco e contribuintes. O processo judicial relativo ao IBS também não foi definido. Comissão constituída pelo CNJ está a elaborar emenda constitucional para regular a questão (https://surl.li/ywmrlh). Ao menos aqui, a cobrança do IBS começa efetivamente em 2029 cuja alíquota será aumentada até 2032 e alíquota total em 2033.
8. Os contribuintes do Simples Nacional ficaram dispensadas de emitir notas fiscais com destaque de CBS/IBS no período de testes, conforme o §1º do art. 1º do Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. Isto implica em que, se o contribuinte desse regime unificado optar por apurar os novos tributos no formato do modelo híbrido (CBS/IBS calculados pelo regime regular da LC 21/25, ou seja, fora da cesta de tributos do Simples Nacional), a não adaptação em 2026 aos sistemas da RTC pode gerar dificuldades para esses contribuintes a partir de 1ª de janeiro de 2027.
O cronograma de implantação da reforma foi otimista em face da realidade complexa de País continental com 3.598 entes tributantes. A RTC demanda uma mudança estrutural sem precedentes na forma de cobrar os tributos indiretos. O modelo IVA adotado pelo constituinte não prescinde da cooperação e harmonia entre entes (União, estados e municípios) e da harmonização da legislação em face da complexidade das relações econômicas e interfederativas. Por outro lado, os orçamentos estatais, nas três esferas de governo, exigem o cuidado na gestão de eficiente das administrações tributárias e financeiras, responsáveis pela arrecadação e distribuição desta entre os diversos órgãos da administração pública a fim de garantir políticas públicas eficazes e inadiáveis.
Cabe lembrar que no início da implantação do CGIBS houve morosidade na escolha dos representantes do CGIBS por razões políticas (querelas entre CNM e FNP), o que acabou por adiar a composição do Comitê Gestor do IBS. E, ainda que tenha havido um esforço muito grande na montagem da arquitetura do IVA dual, bem como da estruturação dos sistemas tecnológicos, não foi possível, a meu ponto de vista, cumprir tempestivamente todas as etapas (com os ensaios que comprovassem a eficiência do modelo) necessárias à implantação da Reforma Tributária.
*Wildys de Oliveira
Especialista em Direito Tributário e economista. Membro do Conselho Curador da Fundação SINTAF de Ensino e Pesquisa.
