

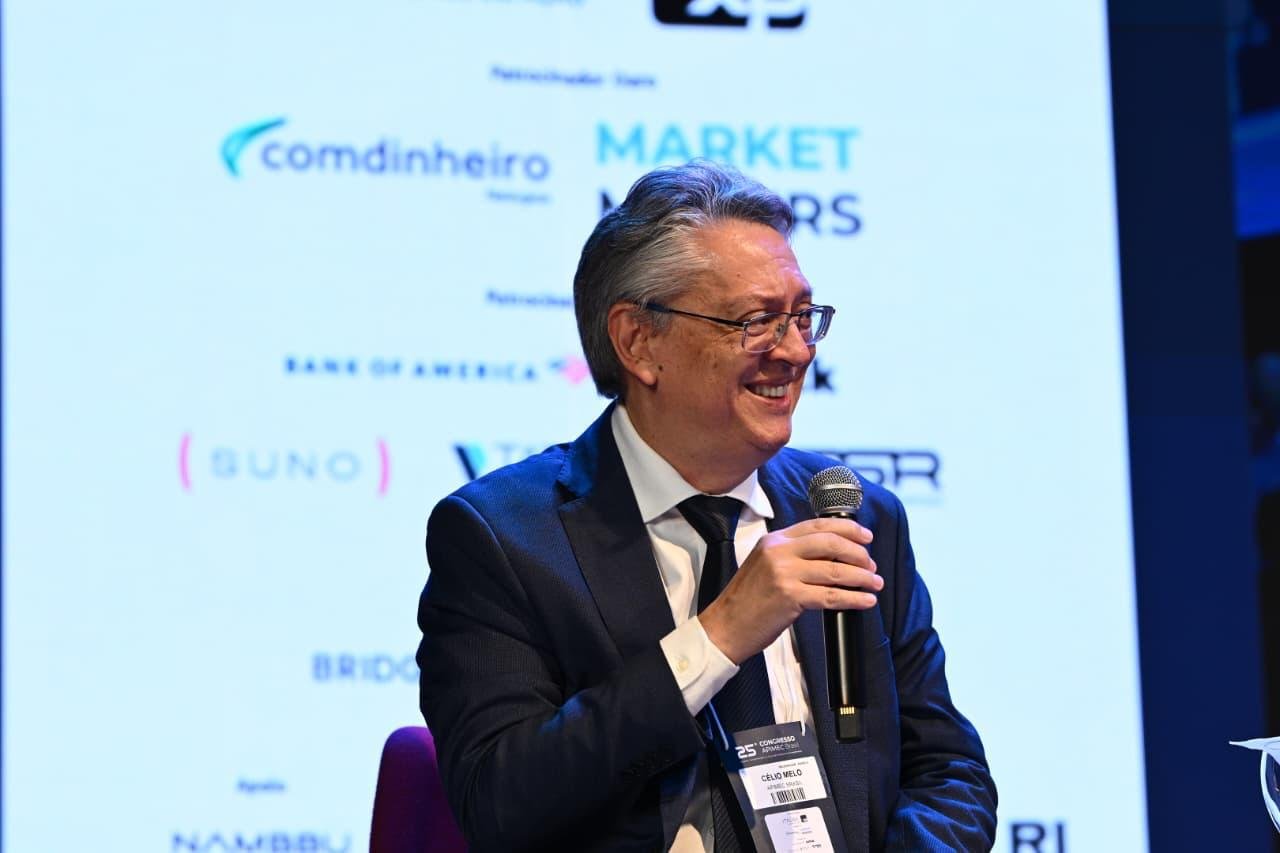
Com o título “O tempo e o espaço do Equilíbrio Fiscal: O que é o Necessário e o Estrutural”, eis artigo de Célio Fernando, presidente da Academia Cearense de Economia. “Controlar o gasto não é cortar a proteção social: é encontrar a fonte que a financia”, expõe o articulista.
Confira:
O equilíbrio fiscal se explica em qualquer casa. Há uma renda, e há a conta de luz, a escola do menino, a prestação; o nome do que se faz para que uma coisa caiba na outra é equilíbrio. Uma empresa tem acionistas, financiadores, dividendos e investimentos, e tudo precisa fechar no orçamento. O Estado brasileiro não é diferente: de um lado a arrecadação, do outro o gasto. Quando a economia cresce menos do que a dívida, ano após ano, o equilíbrio se perde: a dívida bruta chegou a 82,9% do PIB em setembro de 2026, com o governo central ainda com perspectiva de déficit primário 1 . A pergunta que todo mundo faz (até que ponto se pode controlar?) tem uma resposta que o debate costuma pular: controlar não significa reduzir os gastos em proteção social. Significa encontrar a fonte que vai dar origem a esses gastos. Ou, na pergunta mais forte: qual é o gasto que devo priorizar para a economia crescer?
Posta assim, a pergunta muda o lugar da taxa de juros no debate. A taxa de juros tem dois algoritmos. O primeiro, de curto prazo, é o do Banco Central: calibrar a Selic acima ou abaixo do juro neutro para controlar nível geral de preços; a sua eficácia se mede na inflação. O segundo, de longo prazo, é o que determina o próprio juro neutro, o nível em que a economia consegue crescer sem gerar inflação; esse não se decide no Copom, mas na credibilidade fiscal, na composição da dívida, na poupança e na produtividade do país. O Banco Central estima o juro real neutro brasileiro em cerca de 5% ao ano, entre os mais altos do mundo: é o segundo algoritmo que está errado, e é ele que a política fiscal pode consertar. Se crescer a economia for inflacionário, estaremos condenados à estagnação ou a crescimentos pífios. Foi o que se viu em 2024 e 2025: bastou crescer 3,4% e pouco mais de 2%, com o desemprego no piso histórico, para a inflação sair da meta e a Selic subir a 15% 16 . A saída não é tolerar a inflação; é ampliar a capacidade de crescer sem ela, e isso se faz com investimento, não com
custeio. Por isso os “dividendos dos juros”, a economia que cada ponto a menos no custo da dívida gera, cerca de 0,7% do PIB por ano com a dívida líquida em 70% do PIB 1 , podem ser o maior retorno para a sociedade: apurados depois de realizados e alocados com eficiência nos
investimentos que produzam o crescimento sustentável da economia.
Gasto não é uma palavra só
Há um equívoco de origem quando se fala a palavra “gasto”. Na coisa pública ela tem dois significados: custeio e investimento. Custeio é a despesa corrente, o que se paga para a máquina funcionar. Investimento é despesa de capital, e vem em dois tipos: o investimento de estrutura, que demora um pouco mais a dar o retorno social, mas tem manutenção baixa e multiplica a capacidade da economia; e o que cria custeio permanente, como o hospital que, construído, passa a custar todo ano, leito por leito. Quem não distingue essas coisas trata igual o que é diferente. É o que o Brasil vem fazendo desde que começou, em 2016, o debate sobre limites de despesa 2 : quando é preciso cortar, o corte cai sobre o investimento, que é a parcela menor e a única sem dono, enquanto o custeio, indexado e vinculado, segue o seu curso. O investimento público caiu a 1,76% do PIB em 2025, metade da média da OCDE 3. Esse debate o Brasil ainda está fazendo. Precisa terminá-lo.
Necessário, mas não estrutural
O ajuste em discussão para 2027 foi colocado porque o resultado primário caminhava para um número negativo, e isso mostra descontrole. É necessário? É. Pelo que está no texto, não afeta as questões sociais. Mas é preciso olhar o longo prazo, e aí a resposta muda: o pacote ainda não é estrutural, e novas medidas serão precisas.
O estrutural está em dois números.
O maior gasto do governo é a Previdência, cerca de 30% da despesa do governo central; somados os benefícios de prestação continuada, o abono salarial e o seguro-desemprego, passa de um terço 4 . E os juros, extremamente elevados, representam outros 30%: perto de R$ 1,1 trilhão em 2026, o mesmo peso da Previdência inteira 1,4 . Por trás do primeiro número há um fato que não se discute o suficiente: o Brasil está envelhecendo. Passamos do bônus demográfico para o ônus demográfico, e a população deixará de crescer em 2041 5 . Vamos ter de pensar um pouquinho mais.
Há mais coisas estruturais a fazer? Sim, e o Congresso pode fazer a sua parte: as emendas parlamentares, que eram de poucos bilhões em 2015, chegam hoje a cerca de R$ 60 bilhões 6 . Isso também é um pedaço da história.
A dívida é uma relação, não um número
As relações precisam ser mais bem avaliadas. Quando se diz que a dívida é 83% do PIB, fala-se de uma fração: a dívida no numerador, o PIB no denominador. Se o PIB cresce mais do que a dívida, a relação cai, mesmo sem corte de gasto. O Brasil já viveu isso: entre 2002 e 2013 a dívida líquida do setor público caiu de 60% para 31% do PIB, com crescimento médio perto de 4% ao ano e superávit primário médio perto de 3% do PIB 12.
A condição, porém, é precisa, e é nela que o debate costuma se perder. A dívida cresce à taxa de juros que paga, descontado o superávit primário; o PIB cresce à sua taxa nominal. A relação só cai quando o crescimento supera o juro, ou quando o primário cobre a diferença. Com juro implícito perto de 12% ao ano e crescimento nominal perto de 6%, a diferença é de seis pontos sobre uma dívida de mais de 80% do PIB: seriam necessários quatro a cinco pontos do PIB de superávit primário por ano só para a relação parar de subir 1,12 . Nenhum país sustenta isso por muito tempo. É por isso que o problema brasileiro é o juro, e a solução passa pelo crescimento.
Índia e China mostram as duas faces da mesma aritmética. A Índia tem dívida de 81% do PIB, como a nossa, e déficit primário maior que o nosso; mas o PIB nominal cresce perto de 10% ao ano e o juro efetivo da dívida é de 7%: a relação cai sozinha, para 78% até 2030, e os juros
custam cerca de 5% do PIB, um quarto da receita 13 . A China, com dívida oficial de 68% do PIB e crescimento nominal de 4% a 5%, paga perto de 1% do PIB em juros, porque o juro é de 2% a 3% 14 . O mesmo exemplo chinês ensina o limite do argumento: com déficit ampliado de 14% do PIB, a dívida chinesa sobe sete pontos por ano, apesar do crescimento. Crescer nãodispensa a conta certa; torna a conta pagável. O crescimento tem ainda um multiplicador de arrecadação.
A receita pública acompanha o PIB com elasticidade perto de um, e um pouco acima dele nas expansões, pelo imposto de renda e pelos lucros 15 . Com carga tributária de um terço do PIB, cada ponto de crescimento traz cerca de 0,3 ponto do PIB de receita nova. É o que permite aumentar o gasto sem comprometer o equilíbrio: a própria regra fiscal em vigor autoriza a despesa a crescer 70% do crescimento real da receita, até 2,5% ao ano 2 . Com a economia crescendo 5%, a receita cresce 5%, a despesa pode crescer 2,5% e ainda sobram cerca de 0,8 ponto do PIB por ano para o primário. Com a economia crescendo 1,5%, sobra quase nada. Duas condições separam o círculo virtuoso da repetição do que se viu entre 2011 e 2014, quando receitas extraordinárias financiaram despesas permanentes e, passado o ciclo, ficou o déficit: a receita que autoriza gasto novo tem de ser estrutural, não a de um ano bom; e o gasto novo tem de ser o que faz o PIB crescer, o investimento com retorno, não o custeio que se indexa.
Onde o problema se resolve
E onde é que nós vamos resolver o problema? Na queda da taxa de juros. Há muito tempo o Brasil tem juros elevados, um dos maiores juros reais do mundo, quando não o maior 7 . Isso está certo? Claro que não. Mas as conversas sobre o tema ainda são superficiais. Nós temos de mudar estruturalmente a fórmula e a maneira de fazer. Com heterodoxia, acho que não cabe mais; com muita transparência, sim. Se o país mostra transparência, governabilidade e um controle maior do que a gente chama de corrupção endêmica, dessas estruturas de gasto que existem no governo federal, nos estados e nos municípios, o risco cai, e o juro cai com ele. Isso não é polarização ideológica: é ter maior controle e transparência sobre o gasto governamental e, depois, buscar as fontes adequadas.
Fontes adequadas existem. No Ceará, em 2018, foi criada a previdência complementar dos novos servidores, somada à previdência normal 8. O que isso quer dizer? Que no regime de repartição simples o dinheiro que se coloca na Previdência não tem fundo, não tem um recurso preparado para ele: sai da arrecadação, e cada vez mais. Um segundo pilar, capitalizado, muda essa lógica. Os juros têm de cair, e o controle tem de ser mostrado, para que haja recurso para fazer a proteção, porque esse é o papel do Estado. O Estado de bem-estar social foi a nossa escolha, e não vamos mudar o sistema. Mas o mundo é capitalista, e as taxas de juros analisam risco: se o Brasil não tem segurança jurídica, os juros aumentam; se alguém é mau pagador, aumentam também.
Dívida curta, inflação indexada
Prazo menor para a dívida não é bom para o brasileiro. Economias maduras financiam-se a trinta, quarenta, cinquenta anos 9 ; mais da metade da nossa dívida federal (51,6%) está em títulos que repactuam o juro todo dia pela Selic 10 , dívida de prazo zero. E os nossos títulos,
como a nossa economia, são indexados.
A nossa própria inflação é alimentada pela indexação. No Plano Real cortamos a inflação de maneira drástica (houve a URV, houve tudo aquilo, e pouca gente se lembra), mas os contratos foram anualizados e continuaram indexados. Faz trinta anos. É por isso que, na desordem fiscal de 2015 e 2016, que custou um mandato, o PIB caiu 3,5% e 3,3% e, mesmo assim, a inflação passou de 10% 11 : a demanda desabou e os preços não, porque há coisas que são indexadas e acabam alterando tudo. Macroeconomicamente, é esse circuito de juro alto, dívida curta e indexação que precisa ser rompido, rapidamente e com o que existe.
O Brasil que queremos
Há uma eleição que passou, e o presidente tem de ser agora um presidente de todos. Há um debate ideológico, e às vezes ele está dentro do próprio grupo que elegeu o presidente; mas a polarização, que hoje encontra berço no mundo inteiro, não é do Brasil. O Brasil é o Brasil.
Temos de pensar de uma maneira mais ética: consertar agora o que é urgente e, logo em seguida, sentar de maneira mais forte para entender o gasto público, o que é importante no investimento e o que é importante nas despesas correntes, para atender uma população que ainda carrega uma desigualdade que ninguém pode negar. Capital e trabalho, Faria Lima e títulos indexados: esse não é o nosso debate. O nosso debate é saber o Brasil que queremos, qual é o nosso projeto de nação, quais gastos devem ser prioritários.
Essa discussão é muito mais profunda do que novembro e dezembro. Se o que se quer discutir é tirar ou não o presidente, é outra discussão.
O que pode ser feito agora é o que está colocado. O que precisa ser feito depois é um plano, com etapas, metas e um pacto que sobreviva aos mandatos. Juro não cai por decreto; cai quando o país mostra conta certa, crescimento, transparência e um projeto.
*Célio Fernando
Economista e presidente da Academia Cearense de Economia.
*Referências técnicas
1. BANCO CENTRAL DO BRASIL. Estatísticas fiscais: nota para a imprensa, outubro de 2026 (dívida bruta do governo geral, resultado primário do governo central e juros nominais, acumulados em doze meses). Brasília, 2026.
2. BRASIL. Emenda Constitucional nº 95, de 15 de dezembro de 2016 (Novo Regime Fiscal); Lei Complementar nº 200, de 30 de agosto de 2023 (regime fiscal sustentável). Brasília: Presidência da República.
3. BRASIL. Secretaria do Tesouro Nacional. Boletim de Estatísticas Fiscais do Governo Geral, 2025 (investimento público). Brasília, 2026; ORGANIZAÇÃO PARA A COOPERAÇÃO E DESENVOLVIMENTO ECONÔMICO (OCDE). Government at a Glance 2025. Paris, 2025.
4. BRASIL. Congresso Nacional. Projeto de Lei Orçamentária Anual 2026: informativo conjunto das consultorias de orçamento (composição da despesa do governo central: Previdência, benefícios assistenciais e trabalhistas, juros). Brasília, 2025.
5. INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Projeções da População do Brasil e Unidades da Federação: revisão 2024. Rio de Janeiro, 2024.
6. BRASIL. Senado Federal. SIGA Brasil: painel de emendas parlamentares, exercícios de 2015 a 2026. Brasília, 2026.
7. BANCO CENTRAL DO BRASIL. Boletim Focus e Relatório de Política Monetária (taxa Selic, expectativas de inflação, juro real ex ante, estimativas da taxa de juros real neutra e do hiato do produto). Brasília, 2025 e 2026.
8. CEARÁ. Lei Complementar nº 185, de 21 de novembro de 2018. Institui o regime de previdência complementar dos servidores públicos do Estado do Ceará. Fortaleza: Diário Oficial do Estado, 2018.
9. UNITED KINGDOM. Debt Management Office. Gilts in issue (títulos convencionais com vencimento até 2073). Londres, 2026.
10. BRASIL. Secretaria do Tesouro Nacional. Relatório Mensal da Dívida Pública Federal, setembro de 2026 (composição por indexador e prazo médio); Plano Anual de Financiamento 2026. Brasília, 2026.
11. INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Sistema de Contas Nacionais Trimestrais (PIB de 2015 e 2016) e Índice Nacional de Preços ao Consumidor Amplo (IPCA) (2015 e 2016). Rio de Janeiro.
12. BANCO CENTRAL DO BRASIL. Sistema Gerenciador de Séries Temporais: dívida líquida do setor público e dívida bruta do governo geral em % do PIB (2002 a 2026), resultado primário do setor público consolidado e taxa de juros implícita da dívida líquida (acumulada em doze meses). Brasília, 2026.
13. FUNDO MONETÁRIO INTERNACIONAL. India: 2025 Article IV Consultation. Staff Report (dívida bruta do governo geral, resultado fiscal e primário, juros, crescimento nominal e diferencial juros-crescimento). Washington: IMF Country Report, 2025.
14. FUNDO MONETÁRIO INTERNACIONAL. People's Republic of China: 2025 Article IV Consultation (dívida do governo geral e dívida ampliada, déficit ampliado, crescimento real e deflator). Washington, fev. 2026.
15. BRASIL. Senado Federal. Instituição Fiscal Independente. Relatório de Acompanhamento Fiscal: metodologia de projeção das receitas (elasticidade-PIB da arrecadação). Brasília, 2026; BRASIL. Secretaria do Tesouro Nacional. Estimativa da Carga Tributária Bruta do Governo Geral 2024. Brasília, 2025.
16. INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Sistema de Contas Nacionais Trimestrais (PIB de 2024 e 2025) e PNAD Contínua (taxa de desocupação, 2025). Rio de Janeiro, 2025 e 2026; BANCO CENTRAL DO BRASIL. Histórico das taxas de juros fixadas pelo Copom (Selic a 15% ao ano a partir de junho de 2025). Brasília, 2025.
